Cuando su proveedor no tiene comprobante, el comprobante lo emite usted
El maestro de obra, el plomero, la señora que le cose los uniformes. Le facturan sin NCF porque no tienen. La DGII no le pide que se lo exija: le pide que usted emita el Comprobante de Compras. Axentra ya lo emite solo, con las retenciones aplicadas, sin cargo adicional.
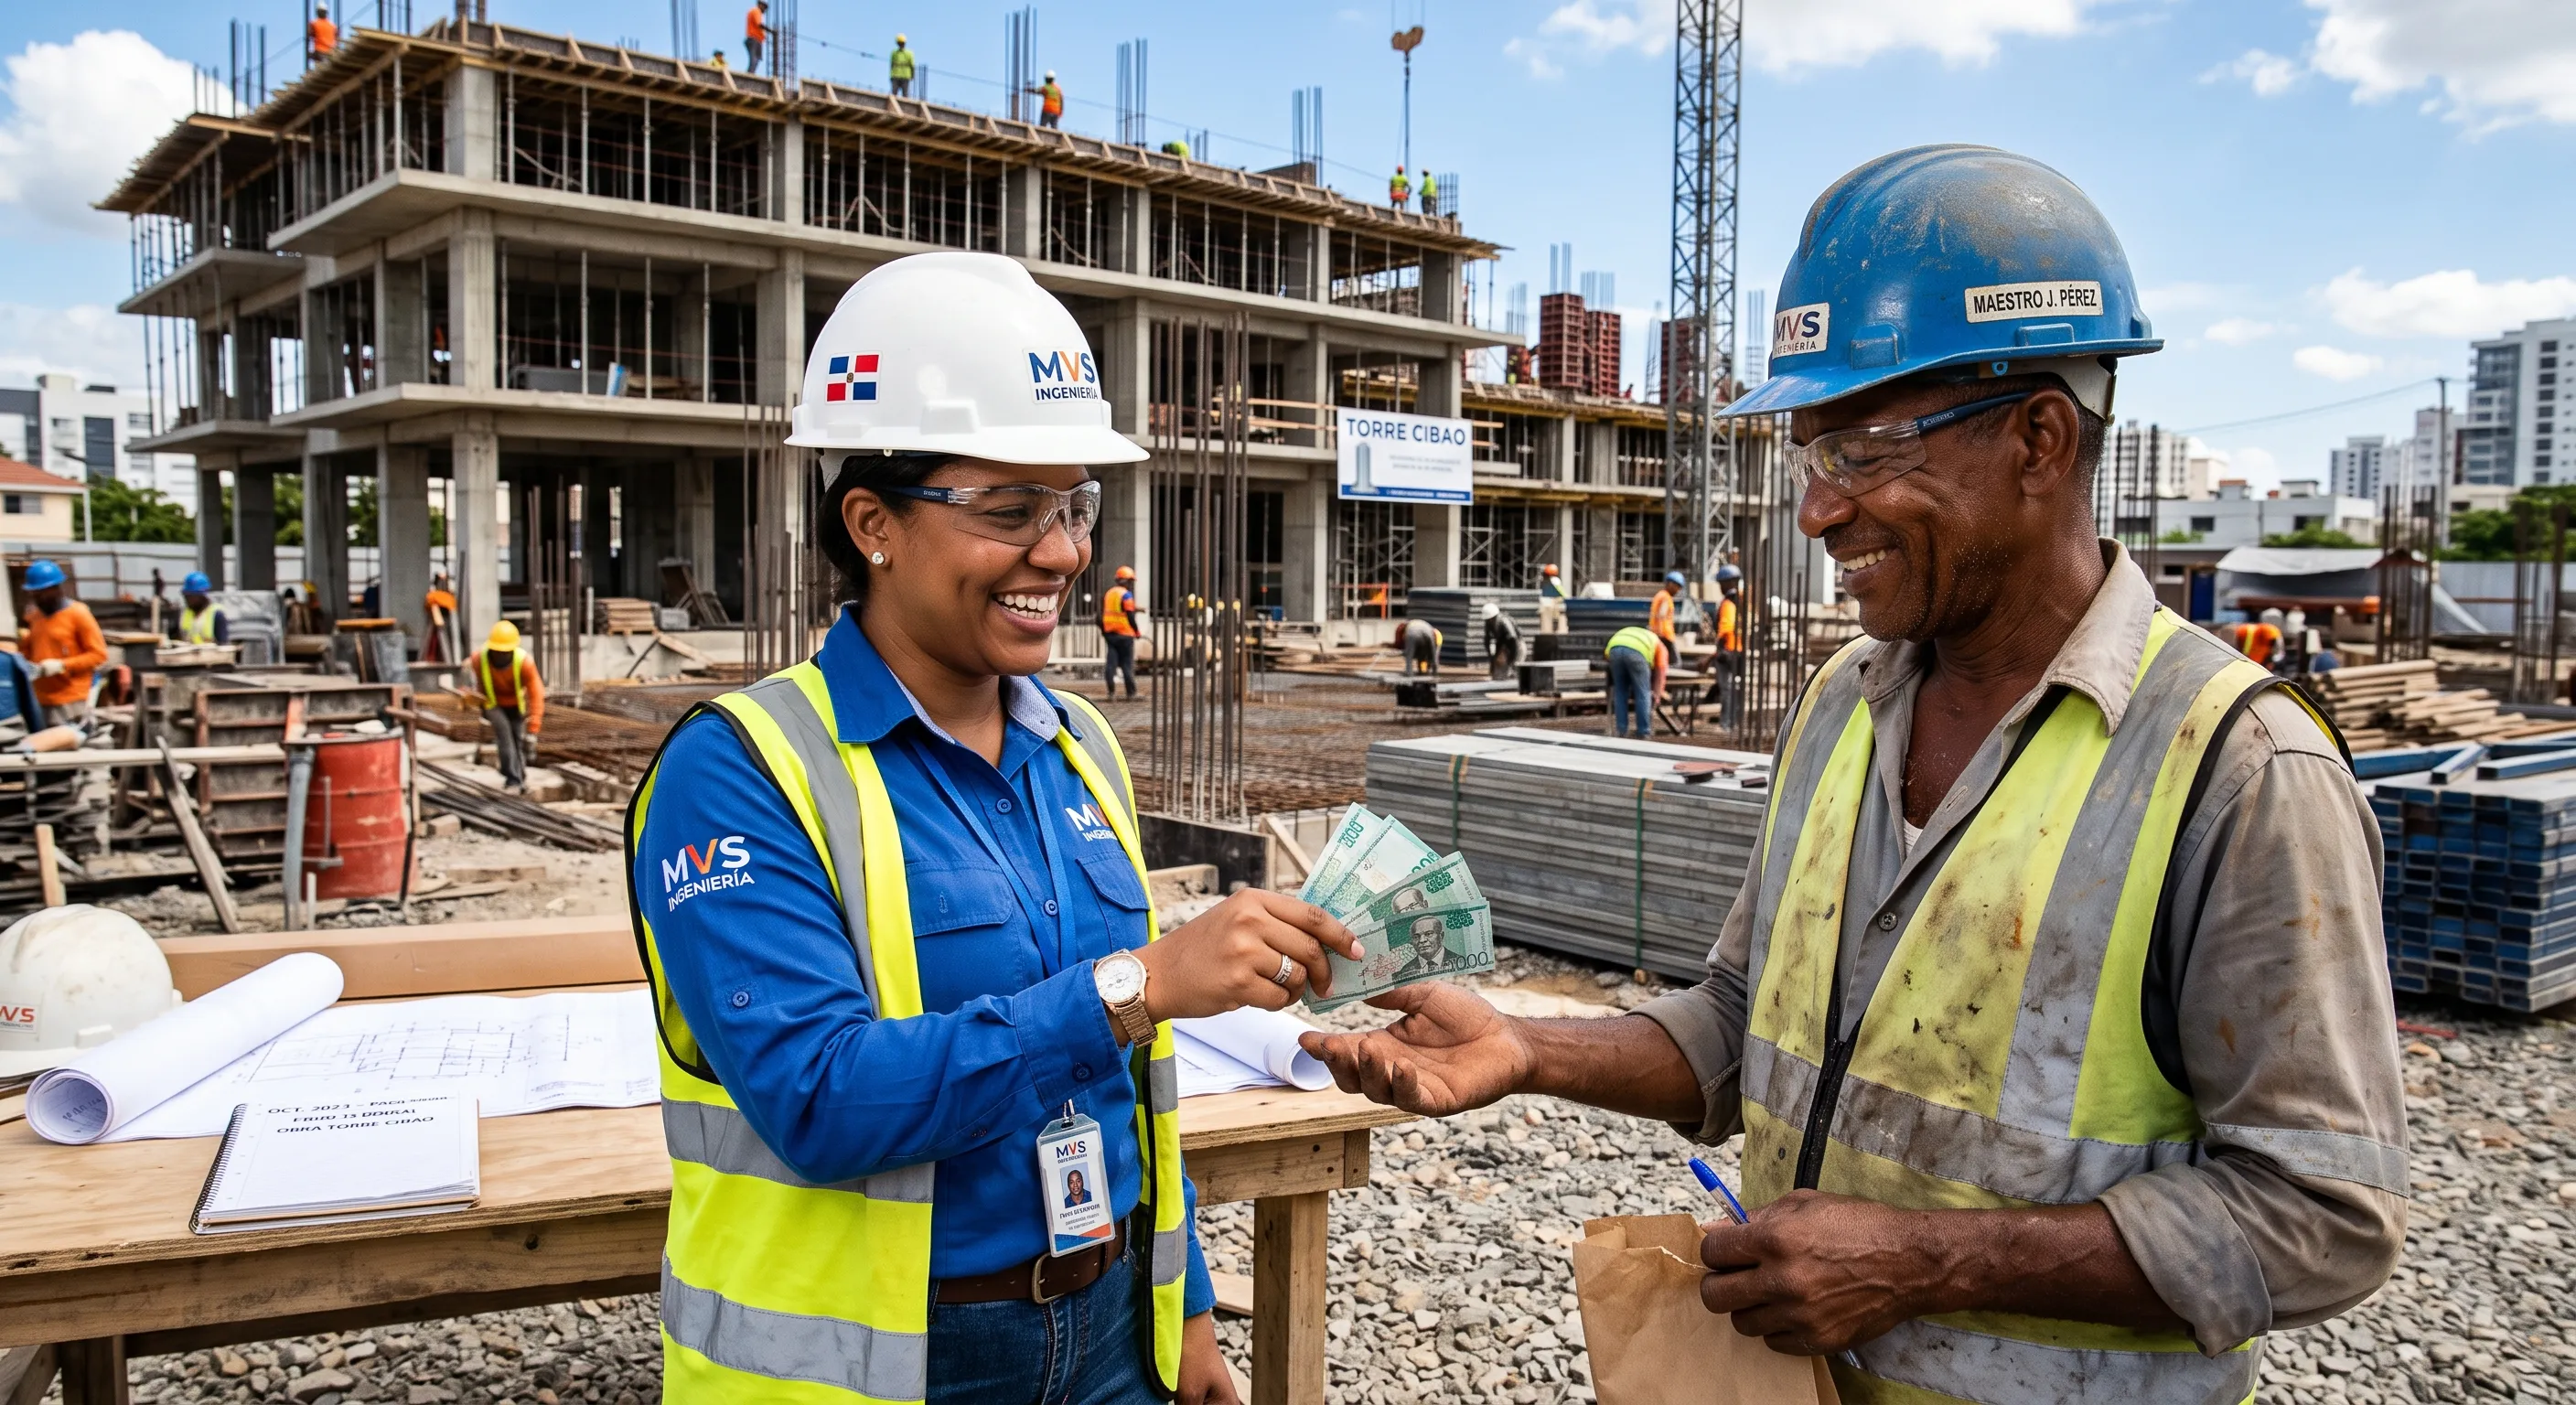
Usted le paga RD$16,750 al maestro que le hizo el trabajo. Le pide la factura. El maestro le dice, con toda honestidad, que él no tiene comprobante fiscal.
Y ahí se queda la conversación, porque el maestro tiene razón: no tiene. Es una persona física que trabaja por cuenta propia y nunca solicitó una secuencia a la DGII. Usted tampoco puede inventarle un número.
Lo que casi nadie explica es que la DGII ya resolvió ese caso, y la solución no es exigirle un comprobante a quien no puede darlo. La solución es que el comprobante lo emita usted, a nombre de su empresa, por la compra que acaba de hacer. Se llama Comprobante de Compras, y es el tipo E41 dentro de la facturación electrónica.
Qué es realmente el Comprobante de Compras
Es un comprobante fiscal que documenta una compra a alguien que no puede documentarla. Lo emite el comprador, no el vendedor. Es la única familia de comprobantes donde la dirección se invierte.
Si usted le compra a una empresa formal, ella le emite su factura y usted la registra. Si usted le compra a una persona física informal, no hay nadie del otro lado que emita nada, y sin comprobante ese gasto no existe para la DGII: no lo puede deducir, no sustenta el ITBIS, y en una fiscalización es dinero que salió de su cuenta sin explicación.
El Comprobante de Compras cierra ese hueco. Su empresa emite el documento electrónico, lo firma con su certificado, lo transmite a la DGII, y ese gasto queda tan sustentado como cualquier factura de proveedor formal.
Y viene con dos retenciones pegadas
Aquí es donde la mayoría de las empresas se equivoca, y el error no es de mala fe: es que son dos obligaciones distintas que llegan juntas y nadie se las explicó en orden.
Cuando usted le compra a una persona física informal, además de emitir el comprobante, la ley le manda a retener parte de lo que le va a pagar y entregárselo a la DGII en su nombre:
- ISR: 15% sobre el monto del servicio, desde la Ley 30-26, que modificó el artículo 309 del Código Tributario y subió esa retención de 10% a 15% a partir del 1 de julio de 2026.
- ITBIS: 100% del ITBIS facturado. La Norma General 05-19 instituye como agente de retención del total del ITBIS al contribuyente que compra bienes o servicios a personas físicas no registradas como contribuyentes, y esa retención aplica en todos los casos en que se emite este tipo de comprobante.
Hay un paso previo que la misma norma le exige y que casi nadie hace: verificar en el portal de la DGII que esa persona efectivamente no esté registrada como contribuyente, en Servicios > Consultas > RNC. Si resulta que sí lo está, entonces no va Comprobante de Compras: va la factura de ella.
Sobre aquellos RD$16,750 del maestro, eso son RD$2,512.50 de ISR y RD$3,015 de ITBIS que no van al bolsillo del maestro: van a la DGII, y usted es quien responde por entregarlos. Lo que el maestro recibe es la diferencia.
Retener de menos es una deuda con la DGII que crece con recargos. Retener y no declararlo es peor. Y no emitir el comprobante deja el gasto sin sustento aunque usted haya retenido correctamente. Son tres formas de perder dinero sobre la misma compra.
Lo que Axentra hace ahora
Usted marca una sola vez al proveedor como informal en su ficha. De ahí en adelante, cada compra que le registre a esa persona:
- Emite el Comprobante de Compras automáticamente al publicar la compra. Firmado, numerado con su secuencia autorizada y transmitido a la DGII. Usted no escribe ningún número.
- Aplica las retenciones de ley en cada línea, 15% de ISR y 100% de ITBIS, y las deja como deuda con la DGII en su contabilidad, no como un descuento suelto en el pago.
- Calcula lo que realmente le toca pagar al proveedor, ya neto de retenciones, para que nadie le entregue de más por error.
- Lo deja listo para el 606, con el número del comprobante que la DGII sí tiene registrado, y con las retenciones en sus columnas.
El campo donde antes se escribía el NCF del proveedor se bloquea solo cuando el proveedor es informal, precisamente porque ahí no hay nada que escribir. Es el detalle que evita el error más caro de todos: inventar un número. Un número inventado se ve bien en pantalla, pasa el 606, y no existe del lado de la DGII. Cuando alguien lo cruza, ya pasaron meses.
Sin cargo adicional. No es un módulo aparte
Esto entra incluido en Axentra. No es un complemento, no se factura por separado, no depende del plan.
Y no lo decimos como oferta de lanzamiento: lo decimos porque no tiene sentido cobrarlo aparte. Emitir el Comprobante de Compras no es una función suelta que se pueda vender sola. Para que funcione bien tiene que ocurrir en el mismo lugar donde ya están la compra, el proveedor, el inventario si la compra mueve mercancía, el asiento contable, las cuentas por pagar y la secuencia fiscal autorizada. Todo eso tiene que pasar en la misma operación, o no pasa.
Aquí es donde se nota la diferencia entre un facturador y un ERP
Un sistema de facturación electrónica emite comprobantes de venta. Es lo que hace y suele hacerlo bien.
Pero mire lo que exige una sola compra al maestro de obra:
- Registrar una compra, que no es una venta al revés: tiene destino de gasto, activo, suministro o inventario, y cada destino va a una cuenta distinta.
- Emitir un comprobante en dirección contraria a todos los demás, con su propia secuencia y sus propias reglas.
- Calcular dos retenciones sobre bases diferentes: el ISR sobre el servicio, el ITBIS sobre el ITBIS.
- Registrar esas retenciones como deuda con la DGII, no como descuento.
- Dejar el pago al proveedor neto, y la cuenta por pagar cuadrada.
- Y que todo eso salga en el 606 del mes correcto.
Ninguno de esos seis pasos es de facturación. Son de compras, de contabilidad y de cumplimiento, y tienen que ocurrir juntos y en el mismo sistema. Cuando su facturador no lo hace, el trabajo no desaparece: se muda a una hoja de cálculo que alguien mantiene a mano, y esa hoja es exactamente donde aparecen los números inventados.
Por eso esto no es una función que se agrega. Es una consecuencia de tener las compras, la contabilidad y la parte fiscal en un mismo sistema desde el primer día.
Qué hacer esta semana
- Haga la lista de a quién le paga sin comprobante. El maestro, el plomero, el que le hace los rótulos, la que le cose los uniformes, el que le transporta mercancía en su propio camión. Si le paga y no le factura, entra aquí.
- Confirme que tiene la cédula de cada uno. La DGII exige identificar a la persona en el comprobante, así que sin cédula no se puede emitir. Es el dato que más falta y el más fácil de pedir.
- Verifique en el portal de la DGII que no estén registrados como contribuyentes. Si alguno aparece registrado, esa compra no lleva Comprobante de Compras y el comprobante lo emite él.
- Revise si les está reteniendo. Si a alguno de esa lista le está pagando el monto completo, hay una deuda con la DGII acumulándose en silencio.
- Márquelos como informales en su ficha de proveedor. Con eso queda armado: la próxima compra a cualquiera de ellos emite su comprobante sola.
Solicite la demo guiada de Axentra y le mostramos en 30 minutos una compra a un proveedor informal de principio a fin: el comprobante emitido, las retenciones aplicadas y el 606 cuadrando. Si prefiere, escríbanos a contacto@axentra.com.do o llámenos al (809) 377-8555.
Fuentes: Norma General 05-19 sobre el Comprobante de Compras y la retención del 100% del ITBIS a personas físicas no registradas como contribuyentes, recogida en la publicación oficial Retenciones ISR-ITBIS de la DGII; y Ley núm. 30-26, artículo 17, que modifica el artículo 309 del Código Tributario y fija en 15% la retención de ISR sobre honorarios y servicios de personas físicas a partir del 1 de julio de 2026. El tratamiento de cada caso depende del régimen del contribuyente y de la naturaleza de la operación: consulte con su contador y verifique los formatos y plazos vigentes en la DGII.